
数字货币银行优势到底大不大?转钱、管钱、省钱三方面说清楚
干了十几年银行数字化,数字货币在银行端的优势不是PPT概念,是实打实落到操作台里的东西。说几个最实际的。
转账变化最直观。过去跨行大额转账要过好几个清算节点,隔天到账是常事。数字货币直接点对点对接,清算压缩到秒级,我经手的那笔企业结算,从申请到对方到账不到三秒,以前至少要等一个营业日。
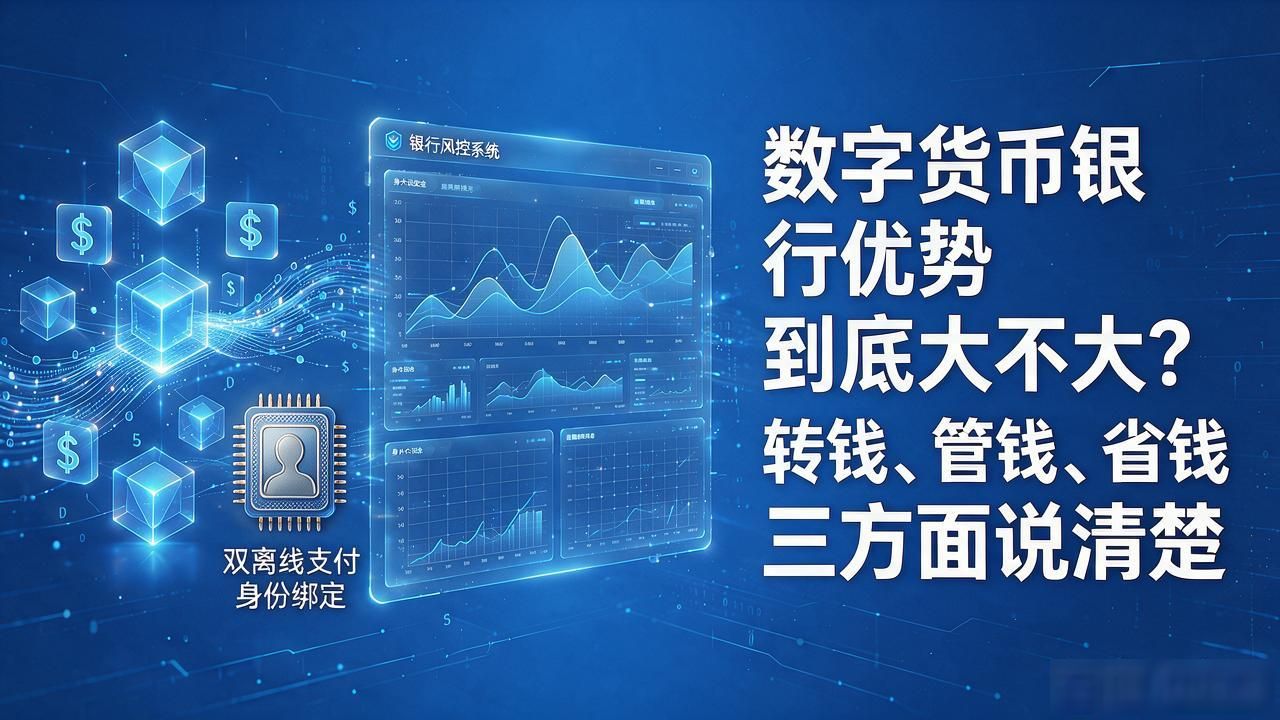
存管这块,数字货币是双离线支付架构,币和身份绑定,不怕丢。不像纸币被偷了找不回来,匿名可控性让银行风控多了一道兜底。客户资金安全上,我现在能给出比以前更有底气的承诺,出了事链上有据可查。
成本端,传统跨境结算走SWIFT数字货币银行优势到底大不大?转钱、管钱、省钱三方面说清楚,手续费层层加码。数字货币走DVP券款对付模式,省掉至少两个中间代理行,费用直接砍掉大半。去年给一家出口企业做过对比,同一笔美元结算,成本少了将近四成。
还有个容易忽略的点:可追溯。每笔数字货币流转都有完整记录,反洗钱、税务合规核查不用再翻几页几页流水了。监管报送的颗粒度以前做不到数字货币银行优势,现在系统自动出报表,合规团队压力小了不少。
