
数字货币并行不是取消现金,而是让支付多一条路,普通人该怎么应对
干支付结算这行十几年,我越来越确定一件事:数字货币和法币并行,不是非此即彼的替换,而是两套轨道同时跑、各管各的段,谁也没法把谁彻底挤下去。
央行数字人民币、纸币硬币、银行卡支付,目前是三层叠加在跑。你去早市扫一下,摊主手机里可能同时挂着二维码收款、数字人民币钱包和微信支付宝。同一笔买卖,资金流向在三套账上同时记,结算周期、对账逻辑、手续费结构全不一样数字货币并行,混着用的时候最乱。
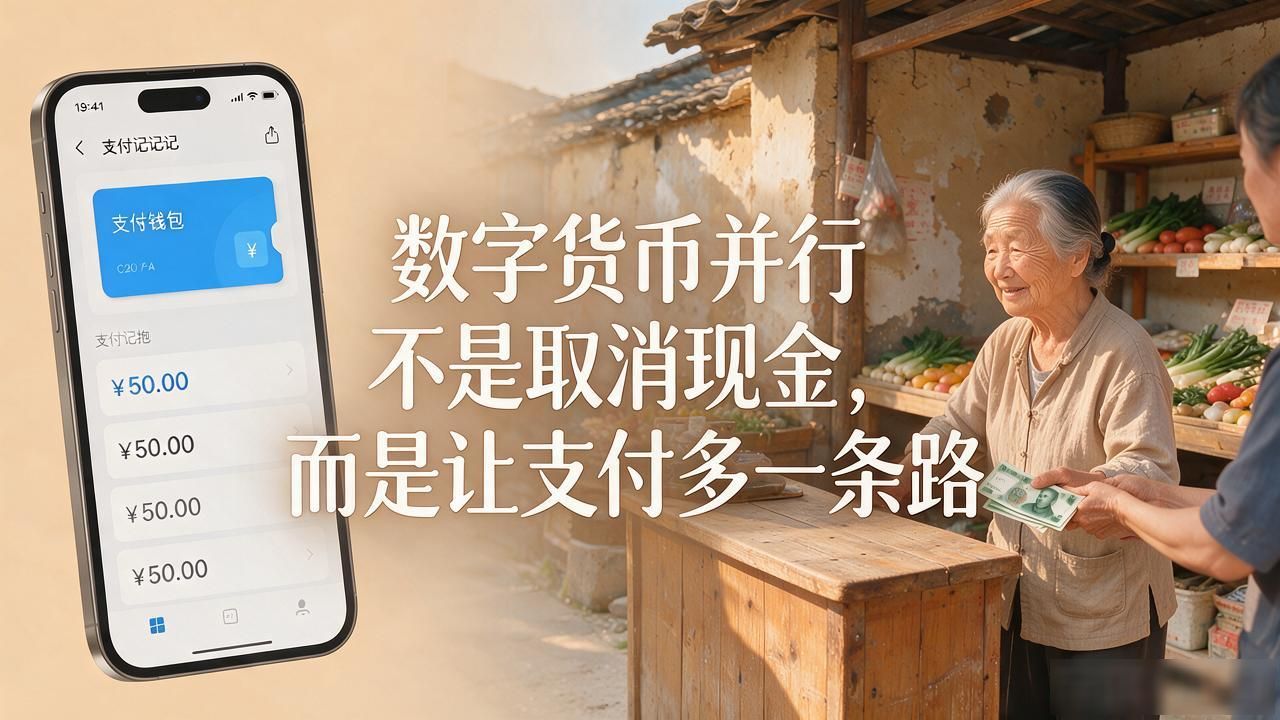
对普通人来说,最直观的变化是"找零"正在消失。数字钱包精确到分,不用再凑整换零。但现金的法律地位没动,老人、偏远乡镇、断电断网场景,纸币依然是兜底选项。并行的意思就是,你随时可以切回老路,没人逼你全换。
商户端压力最大。收款设备得同时支持实体币、刷卡、数字钱包,后台对账系统跑三套规则。账期一拖,流动性管理难度直接翻倍,小本生意的老板最怕钱卡在结算通道里转不开,进账晚一天,货款就压一天。
并行期最考验的是信任基建。数字货币可追溯、法币保匿名,两套规则并存。用户得搞清楚哪笔钱走哪条路、隐私边界画在哪。规则越透明数字货币并行不是取消现金,而是让支付多一条路,普通人该怎么应对,两套系统越不打架,普通人才敢真把日常开销拆到两个池子里放着。
