
世界数字加密货币到底改了什么?跨境支付和普通人钱包的变化
做了二十多年跨境结算,我眼看着世界数字加密货币从几个极客的小圈子,变成了央行、跨国银行和普通人同时讨论的话题。2024到2026这两年,央行数字货币(CBDC) 的落地速度远超预期,中国数字人民币覆盖的商户已经超过六千万家,美联储的数字美元试点也进入了真实场景测试。这些变化不是实验室里的概念,而是正在改写全球资金流转的规则。
跨境支付是变化最剧烈的领域。过去一笔从拉各斯到迈阿密的汇款世界数字加密货币,要经过三四家代理行,手续费吃掉汇款金额的百分之八到十二,到账时间三到五天。现在基于分布式账本技术的结算通道,能把中间环节砍到一跳甚至零跳,成本压到百分之二以内,到账时间缩到分钟级。东南亚几国的央行已经跑通了跨境CBDC互操作协议,泰国的"巴特"和马来西亚的"令吉"在数字形式下可以即时兑换。
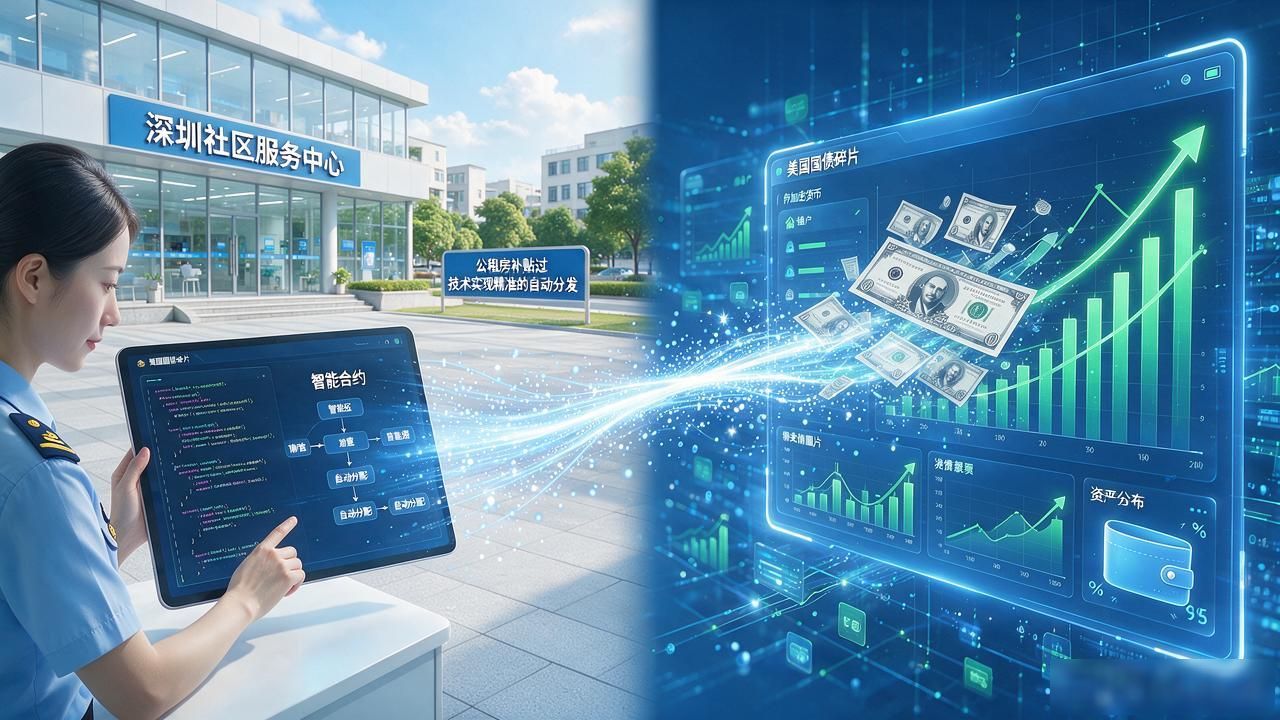
普通人层面,数字加密货币带来的不只是"炒币"。数字人民币的智能合约功能让预售、补贴、薪酬发放变得更精准——深圳已有社区用智能合约自动分配公租房补贴,条件触发即到账,不需要人工审核。美国那边,代币化的股票和债券试点在多个州推进,散户第一次能像买卖股票一样在链上持有国债碎片。货币的"持有成本"和"转移成本"正在被技术拉平。
我常跟刚入行的年轻人说,别只盯着比特币的价格曲线。真正值得花时间理解的是底层结算架构怎么被重构、监管框架怎么跟上、你自己的日常支付习惯会不会在三年内被彻底改变。你打开手机银行,看到的余额、转账路径、利息计算方式,可能很快就会多一个"数字"选项。你有没有留意过世界数字加密货币到底改了什么?跨境支付和普通人钱包的变化,你上次跨境转账或大额支付,中间到底被扣了多少隐形成本?
