
央行数字货币是商机,数字人民币铺开之后哪些生意最受益
我在支付这行摸爬滚打十五年,从POS机到移动支付,每一轮技术迭代都重新洗牌。央行数字货币不是又一阵风,它真正改写的是资金流转的底层规则,而规则变了,商机就来了。
数字人民币最直接的改变,是把结算环节从"银行间"拉到了"点对点"。以前一笔转账要过清算中心、过银行间通道,手续费层层叠加。现在钱包对钱包,中间商被抽掉。做B2B结算的、做供应链金融的,以前靠信息差和通道费吃饭,这套模式会被彻底打穿。
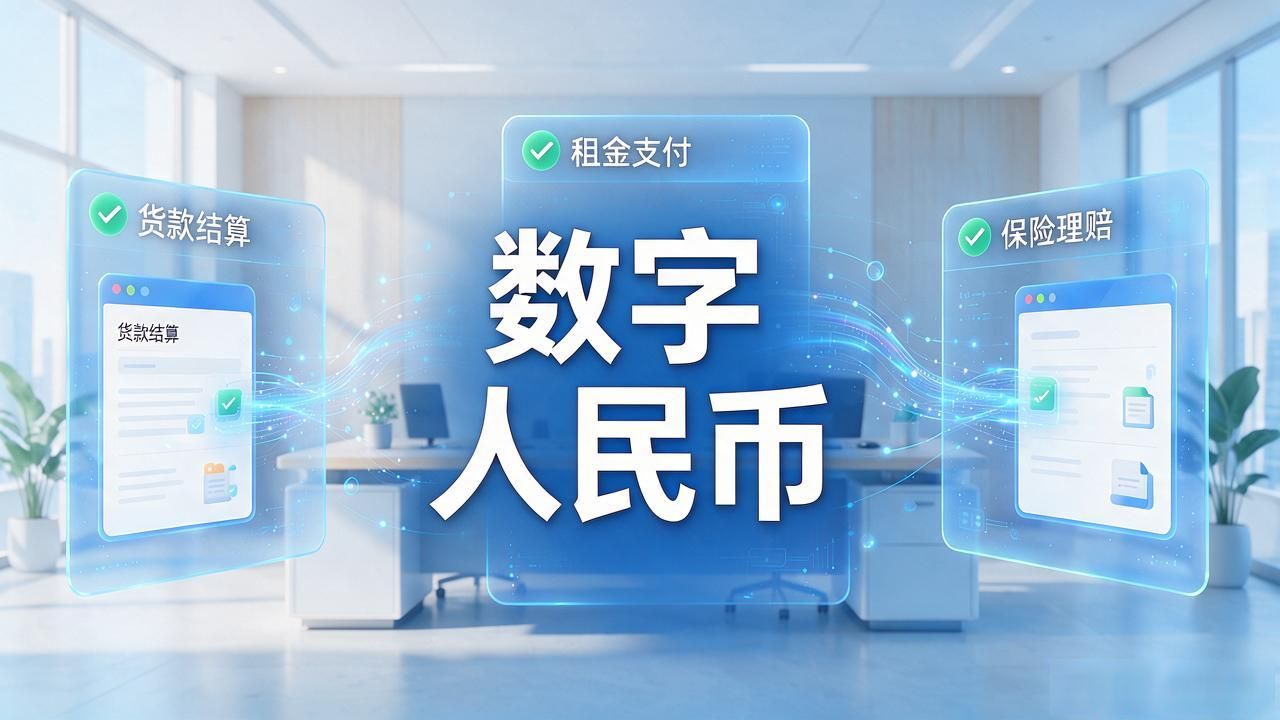
另一层机会在智能合约嵌入支付。数字人民币天然支持可编程性,货款、租金、保险理赔可以写死在合同里,到期自动执行。做法律服务、做企业财务管理的人,过去帮客户跑腿对账、追款,以后这些活儿机器干了。谁来写合约、谁来维护,这就是新岗位。
还有一个容易被忽略的缝隙:推广期各地商户端改造需求巨大央行数字货币是商机,数字人民币铺开之后哪些生意最受益,收银系统、硬件终端、后台对接央行数字货币是商机,短期内的实施和运维是实打实的现金流。我在东莞见过做支付终端的老张,去年接了三个区的政务消费项目,团队从六个人扩到三十个。
真正值钱的是数据。每一笔数字人民币交易都有完整链路,匿名但可追溯。谁能帮企业把这笔账算清楚、把税务合规做干净,谁就卡住了咽喉。这不是概念,已经在试点城市跑出来了。
