
央行数字货币投行,数字人民币之后投行要做哪些新业务
我做了十几年投行,最近两三年才真切感受到央行数字货币对投行格局的冲击。过去投行靠信息差和渠道吃饭央行数字货币投行,数字人民币之后投行要做哪些新业务,现在数字人民币的底层架构把结算、清算、确权这些环节重新定义了,投行的传统中间人角色正在被技术架空。这不是危言耸听,是正在发生的业务重组。
最直接的落地场景是资产代币化。一栋写字楼、一批应收账款、甚至碳配额,都可以打包成数字合约在央行认可的链上发行和流转。投行过去做结构化产品要翻半天法律文本,现在智能合约直接写进去央行数字货币投行,交易成本砍掉一大截。2025年下半年几家头部投行已经试水了能源资产和基础设施REITs的代币化发行。
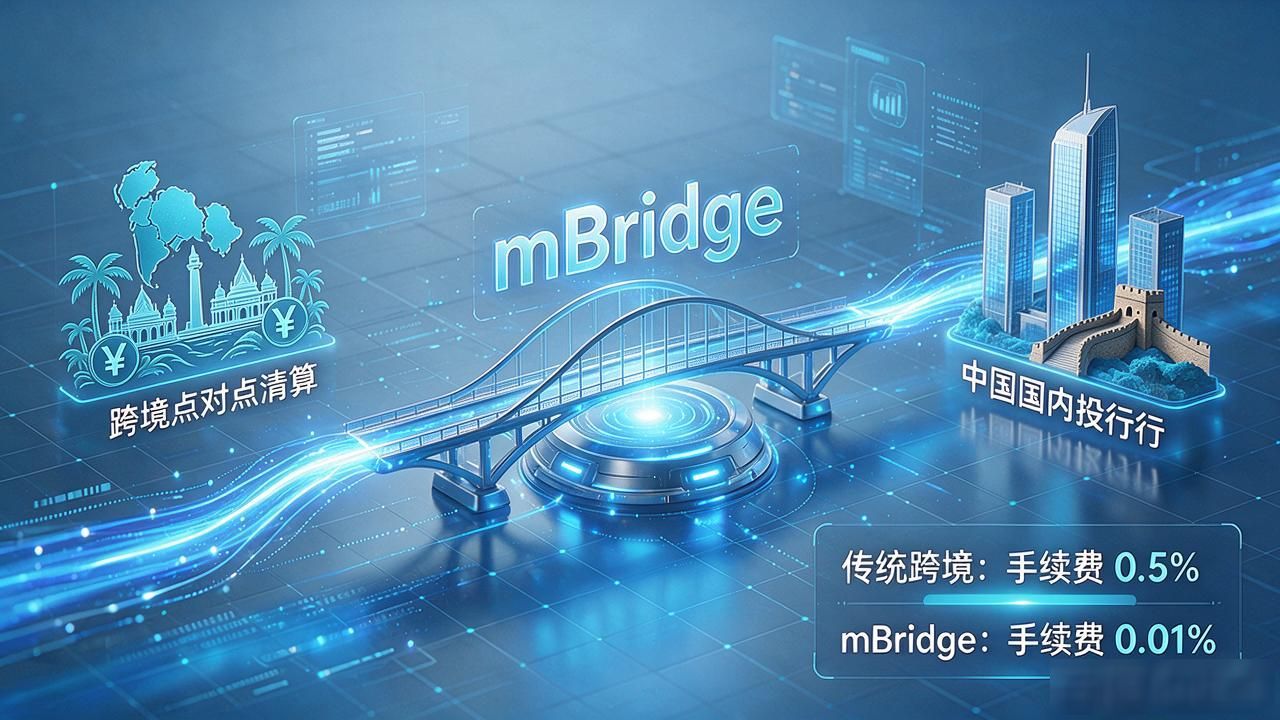
跨境这块变化更大。数字人民币桥(mBridge)跑通之后,投行做跨境并购融资和外汇对冲不再需要经过五六个代理行,直接点对点清算,时间从两三天缩到几分钟。去年我经手的一个东南亚项目,光汇兑和结算就省了将近四十万美金的手续费,这对中小投行来说几���是救命。
说句实在话,央行数字货币并没有消灭投行,但把竞争的门槛从关系和牌照拉回到了技术和效率。你手里没有一套能跟数字人民币对接的交易系统,没有懂链上合规的团队,明年再想接大项目就很难了。我最近在内部推的方向就是让分析师把数字合约建模的能力补上,这已经不是加分项,是生存线。
