
央行数字货币发行银行怎么赚钱
不少人好奇数字货币推行后,存管这些数字钱包的银行到底能赚哪门子财。其实这并非单纯的账户存放费,而是涉及底层技术接入与结算效率提升带来的综合红利。对于商业银行而言,持有数字货币意味着掌握了新的合规支付入口,能够有效截留原本可能流向第三方支付机构的高频交易流水,从而稳固基本盘。
除了直接的交易手续费分成,更深远的利益在于客户资金沉淀的增加。用户为了使用数字人民币,必然会在合作银行开立钱包并进行充值,这些沉淀在银行账户中的活期或定期存款,为银行提供了低成本的资金来源。这部分资金可以用来购买国债或进行同业拆借,利差收入会随之扩大,尤其是在利率下行周期中,这种低成本负债优势显得格外珍贵。
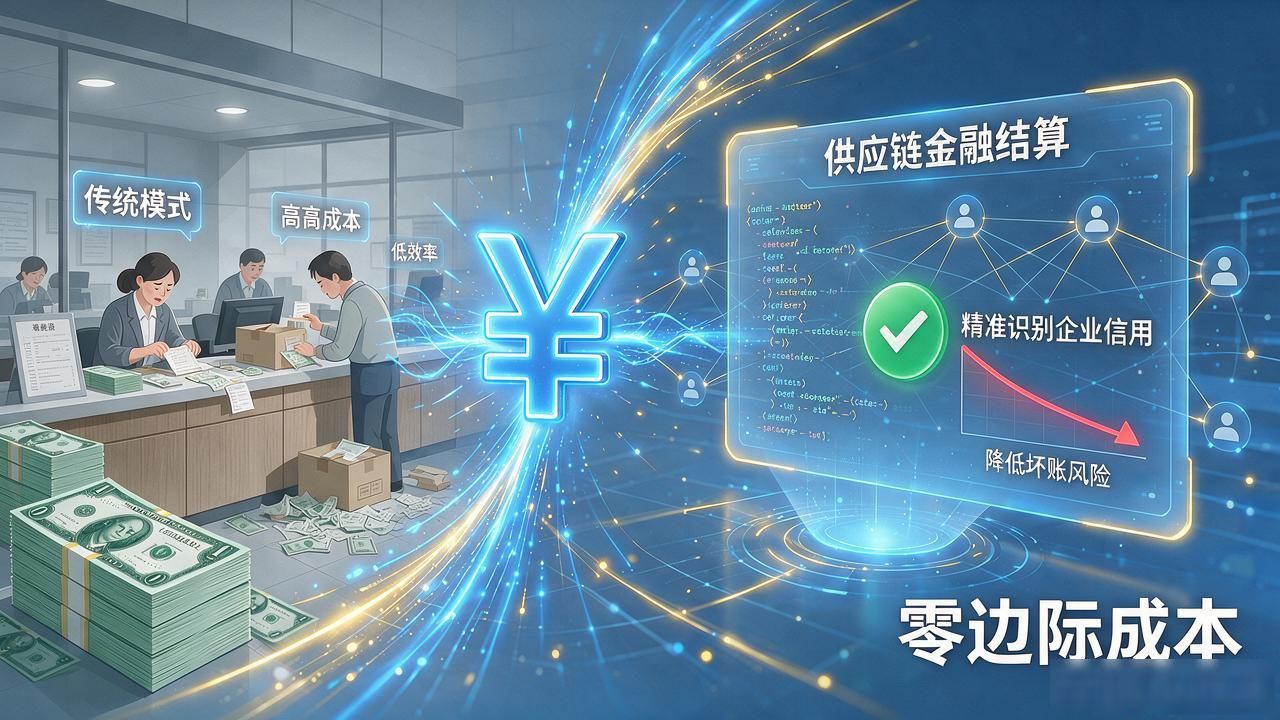
数字人民币的推广还倒逼银行升级底层核心系统,这一过程虽然初期投入巨大,但长期来看大幅降低了运维成本。相比传统纸币的印制、运输、清点和销毁,数字货币的零边际成本特性让银行在现金流管理上更加从容。同时央行数字货币发行银行怎么赚钱,智能合约技术的嵌入,使得供应链金融的结算场景更加透明高效,银行能更精准地识别上下游企业的信用状况,降低坏账风险。
随着试点范围扩大,商业银行在跨境支付领域的竞争力也将增强。传统SWIFT系统存在路径长、费率高的痛点,而数字货币桥(mBridge)等新一代基础设施允许银行直接参与跨境清算,减少了中间行环节。这意味着银行可以直接获取更多的跨境结算收入,同时也吸引了更多有出海需求的企业客户开立本外币账户,拓宽了中间业务收入来源。
对于普通储户来说,这或许意味着银行App的支付功能将更加强大,而银行则需借此机会深化用户运营。通过与政务、消费场景深度绑定,银行能获取更详实的数据画像,进而提供个性化的理财与信贷服务。这种基于真实支付场景的数据赋能,才是数字货币给银行带来的最核心、最持久的隐性收益数字货币银行受益,远比表面的手续费更重要。
