
央行数字人民币取代预付卡吗
站在监管合规与金融创新的交叉口,央行推出的数字货币并非简单的支付工具升级,而是对传统预付卡生态的一次底层重构。过去几年,预付卡行业因资金封闭运行、提现难、跑路频发等问题备受诟病,而数字人民币的介入,试图用国家级信用背书填补这一信任真空。
传统预付卡由商业银行或支付机构发行,资金沉淀在封闭的“蓄水池”中,用户权益缺乏刚性兑付保障。数字人民币则不同,它属于央行负债,具有无限法偿性。当商户接入数字人民币预付功能时,用户充值资金直接由央行体系托管央行数字人民币取代预付卡吗,而非滞留在机构账户。这意味着资金安全性从商业信用跃升为国家信用,彻底解决了“发卡机构倒闭后余额消失”的行业顽疾。
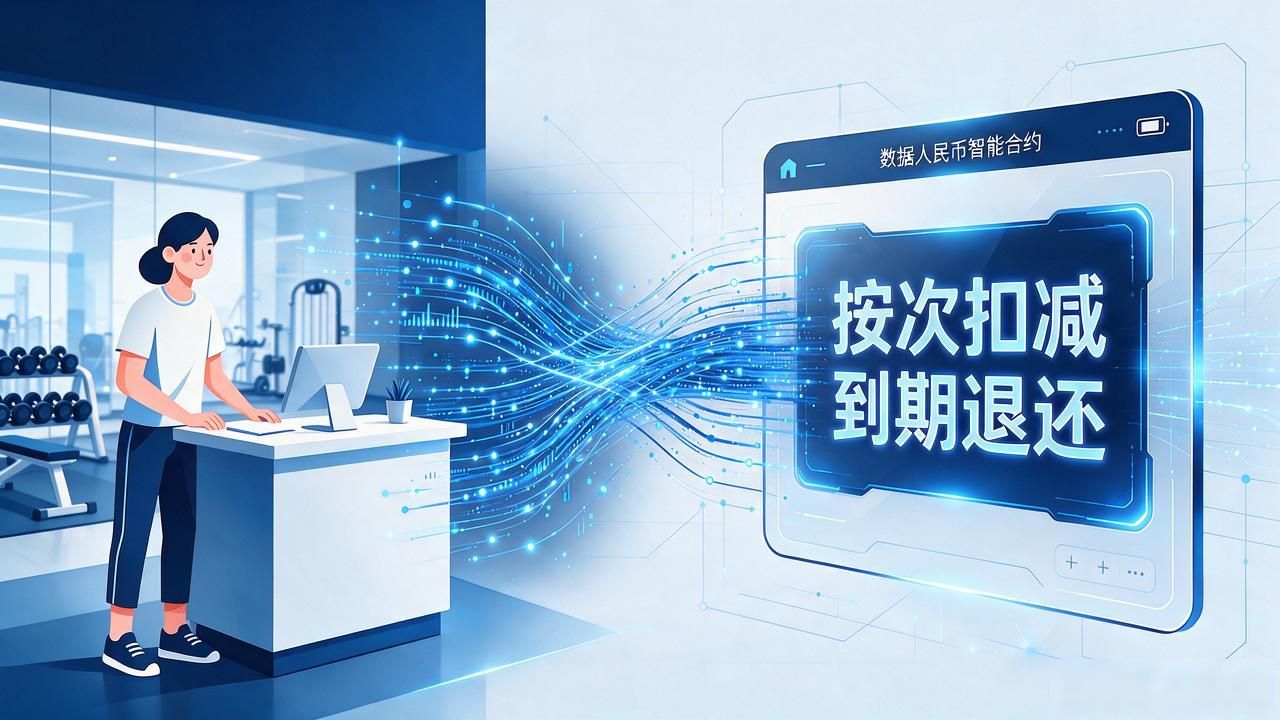
这一变革在消费场景落地时尤为明显。以前在健身房或教育机构买卡,消费者常因担心商家卷款潜逃而犹豫。如今,依托数字人民币的智能合约技术,消费可设定为“按次扣减”或“到期退还”,资金流转全程上链存证。监管视角下,预收资金风险被大幅压缩央行预付卡数字货币,审计追踪变得极其精准,有效遏制了利用预付模式进行非法集资或洗钱的行为。
从技术架构看,数字人民币采用“可控匿名”设计,既保护用户隐私,又便于央行穿透式监管。相比传统预付卡仅记录交易流水,数字货币能记录资金流向的全生命周期。这种透明化不仅降低了反洗钱监测成本,更让监管部门能实时掌握预付资金池的规模与流向,为宏观经济调控提供实时数据支持,避免了资金“体外循环”带来的统计盲区。
未来,预付卡可能不再以“独立实体”存在,而是演变为数字人民币钱包中的特定功能模块。商家无需再申请复杂的预付卡业务资质,只需具备数字人民币受理能力即可发行“数字储值”。这种去机构化的趋势,将迫使传统支付机构转型为技术服务商,而消费者则能享受到更低费率、更高安全性的支付体验,重塑整个预付消费市场的信任基石。
