
数字货币对货币创造的影响:央行数字货币让商业银行的印钱逻辑彻底变了
我在商业银行干了二十多年,最熟悉的就是"贷款创造货币"这套老逻辑——银行放出一笔贷款,账上凭空多出一笔存款,货币总量就扩张了。央行数字货币的出现,把这套运行了百年的底层机制搅得不太平了。它不是简单地换了一张"电子钞票",而是直接动了货币创造的权力分配。
央行数字货币如果大规模流通,公众和企业更愿意把钱放在央行账上而非商业银行账上。这意味着基础货币向货币的转化路径被缩短了,货币乘数会明显下降。过去商业银行靠吸收存款、发放贷款来"凭空"创造出的那层货币,可能被央行直接发行挤掉一大块。
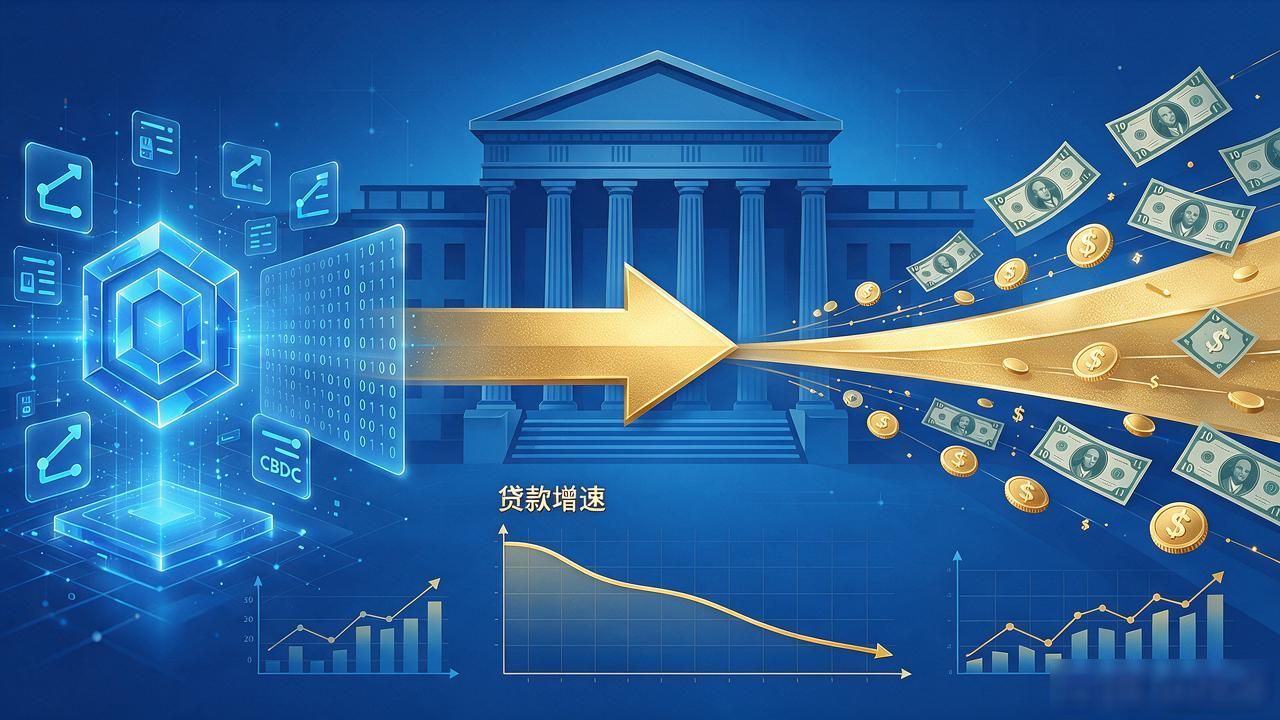
落到操作层面,商业银行的准备金结构会重新洗牌。数字货币天然带有"央行直接持有"的属性数字货币对货币创造的影响:央行数字货币让商业银行的印钱逻辑彻底变了,银行体系里的超额准备金减少数字货币对货币创造,信贷扩张的空间就被压缩了。去年几家城商行内部做过压力测试,若数字货币占零售支付份额达到30%,当年贷款增速大约要打七折。
还有一个容易被忽略的维度:流通速度。数字货币让资金划转从T+1变成实时到账,同一笔基础货币在单位时间里被使用更多次。按费雪方程MV=PT来看,V上升会部分抵消货币供给量下降的影响,但谁来给这个速度设阈值、怎么调控,眼下还没有成熟方案。
