
新金融数字货币不是让你炒币,普通人真正该想清楚的几件事
在银行科技部干了十五年,我亲眼看着新金融数字货币从PPT变成跑在支付系统里的真实代码。它不是另一个币圈,而是整个金融基础设施的换血。
最直观的变化在跨境结算。以前一笔美元汇款要过三四家代理行,手续费加上时间成本,中小企业根本扛不住。现在用央行数字货币做清算通道,T+0到账,手续费砍到原来的五分之一。这不是PPT里的推演,是去年在东南亚几个试点国家真实跑通的数据。
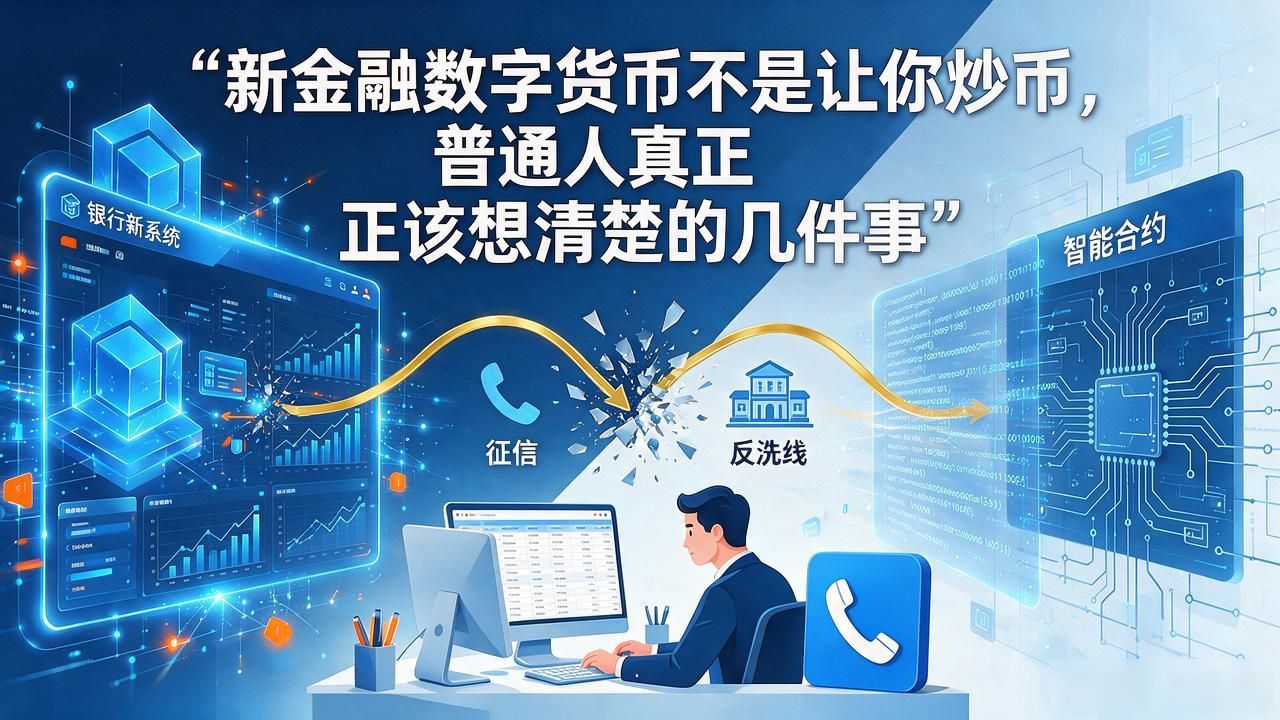
别急着欢呼。我见过太多银行上了新系统,智能合约那一层却只是套了个壳,底层逻辑还是老风控。真正难的不是发币,是让它跟现有的征信、反洗钱、税务系统真正打通。去年某省试点,因为税务接口没接好,商户对账对到凌晨三点,投诉直接打爆了客服。
对普通人来说,最该关心的是隐私与流通的边界。数字人民币的设计是分级匿名,小额互不可见,大额可追溯。听起来平衡,但实际执行中新金融数字货币不是让你炒币,普通人真正该想清楚的几件事,你的支付习惯、消费频次、常去哪家药房新金融数字货币,都会被留痕。这不是技术能不能做的问题,是规则定多细的问题。
我带过的新人总问我值不值得All in。我的回答是:别把注意力放在"币"这个字上,放在它串起来的清算、风控、数据治理链条上。那才是新金融真正的战场,也是眼下银行最缺的人。
