
刚入圈想了解数字货币流动交易?看完这篇你就知道坑在哪了
数字货币流动交易,说白了就是买卖之间维持价格顺滑��那个"缓冲层"。我在交易所做流动性管理五年数字货币流动交易,最直观的感受是:流动性充足的币种,挂单几乎没滑点;稀薄的,一笔十万U下去价格直接跳两三个点。这不是抽象概念,是实打实的交易成本,每一笔都在账上体现。
订单簿深度是衡量流动性的硬指标。币安上BTC/USDT前一百档挂单量过亿U,正常市价单根本感知不到价差。小所交易SOL/USDT可能前五十档只堆了二十万U,稍微大点的单就把价格打穿好几档。做市商在买卖两侧同时挂单赚点差,点差收窄到0.01% 时单笔利润薄如纸,但日成交量堆够之后总收益很可观。
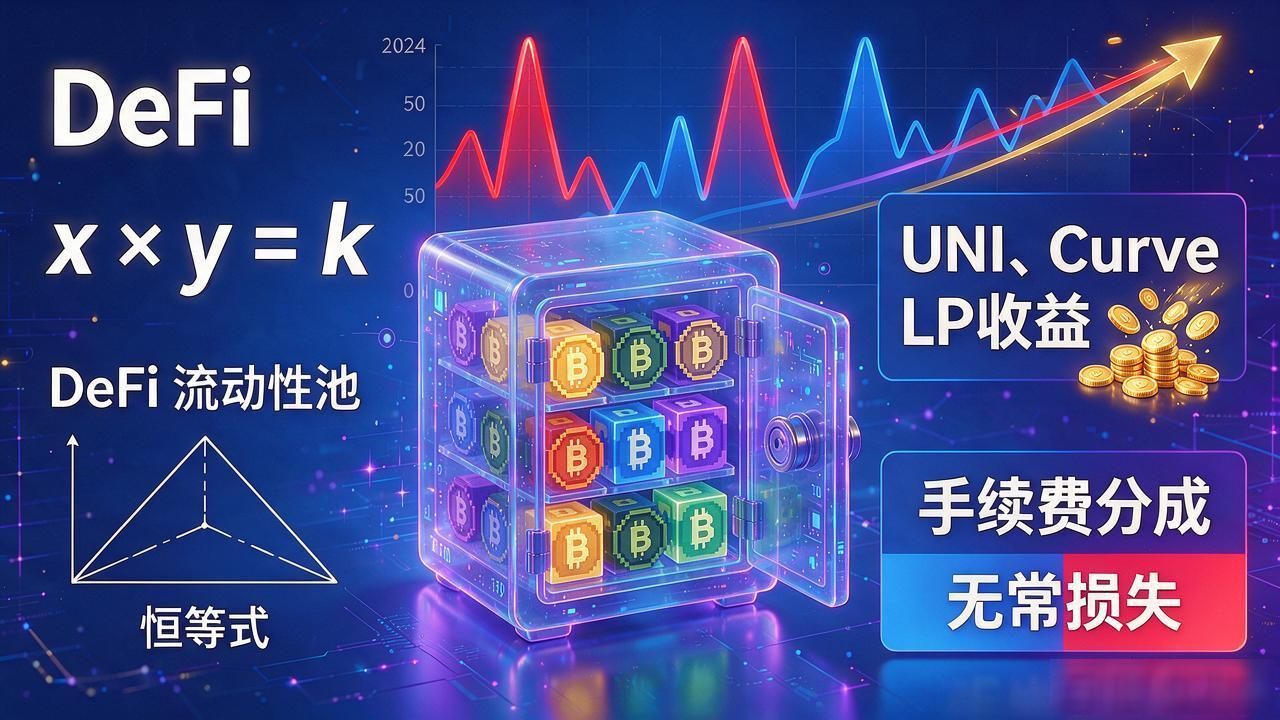
DeFi那边逻辑完全不同。AMM那套x×y=k恒等式,流动性池里锁进去的币就是你的库存,用户来交易时合约自动按公式报价。UNI、Curve这些池子的LP收益本质是手续费分成,代价是无常损失。池子越薄刚入圈想了解数字货币流动交易?看完这篇你就知道坑在哪了,无常损失越致命,2024年那波MEME币爆拉时不少池子前后价差拉到40%以上,进去的人根本跑不出来。
实际最大的教训:别只看日成交量数字。某个币日成交五千万,但全集中在两个做市商的对冲盘里,散户真正能用的"可用流动性"可能就几百万。做流动交易的核心不是预测方向,是管理报价到成交之间的时间窗口。真正亏钱的,永远是那些只盯手续费分成、不盯库存风险的人。
